
中小企業診断士 過去問
令和8年度(2026年)
問48 (財務・会計 問22)
問題文
当社は有利子負債を保有しており、第15期首の自己資本簿価は2,000万円とされる。第15期および第16期の当期純利益はそれぞれ220万円および232万円と予測され、両期とも配当は行わないものとされる。第17期以降は残余利益の発生は想定されない。残余利益モデルに基づいて評価した場合、第15期首の株主価値として、最も適切なものを下記の選択肢から選べ。なお、資本コストは10%であり、現在価値の計算には以下の複利現価係数表を使用すること。 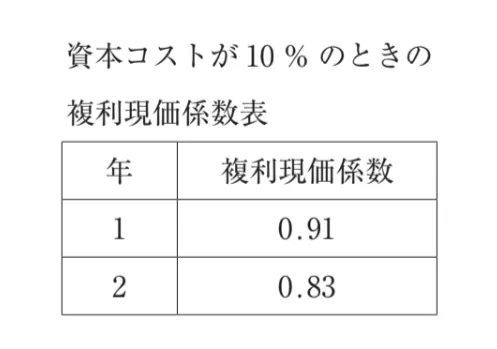
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
中小企業診断士試験 令和8年度(2026年) 問48(財務・会計 問22) (訂正依頼・報告はこちら) (新しいタブで開く)
当社は有利子負債を保有しており、第15期首の自己資本簿価は2,000万円とされる。第15期および第16期の当期純利益はそれぞれ220万円および232万円と予測され、両期とも配当は行わないものとされる。第17期以降は残余利益の発生は想定されない。残余利益モデルに基づいて評価した場合、第15期首の株主価値として、最も適切なものを下記の選択肢から選べ。なお、資本コストは10%であり、現在価値の計算には以下の複利現価係数表を使用すること。
横にスクロールして続きを読む(本文にフォーカスして左右キー)。
- 2,018万円
- 2,027万円
- 2,028万円
- 2,030万円
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (1件)
01
「2,027万円」が当てはまります。
残余利益モデルでは、株主価値を、
期首の自己資本簿価+将来の残余利益の現在価値
として求めます。
残余利益とは、当期純利益から、株主が求める最低限の利益である「自己資本簿価×資本コスト」を差し引いた金額です。
今回は第17期以降に残余利益が発生しないため、第15期と第16期の残余利益だけを計算します。
適切です。
第16期の残余利益は、第16期首の自己資本簿価2,220万円を使って計算します。
株主が求める利益は、
2,220万円×10%
=222万円
です。
したがって、第16期の残余利益は、
232万円-222万円
=10万円
となります。
次に、第15期と第16期の残余利益を第15期首の現在価値に直します。
資本コスト10%の複利現価係数を使うと、
第15期の残余利益の現在価値
=20万円×0.909
=18.18万円
第16期の残余利益の現在価値
=10万円×0.826
=8.26万円
です。
合計すると、
18.18万円+8.26万円
=26.44万円
となります。
したがって、第15期首の株主価値は、
2,000万円+26.44万円
=2,026.44万円
となり、選択肢では2,027万円が最も近い金額です。
残余利益モデルでは、
株主価値=期首自己資本簿価+将来の残余利益の現在価値
で求めます。
第15期の残余利益は、
220万円-2,000万円×10%
=20万円
です。
第15期は配当を行わないため、第16期首の自己資本簿価は、
2,000万円+220万円
=2,220万円
となります。
第16期の残余利益は、
232万円-2,220万円×10%
=10万円
です。
これらを現在価値に直すと、
20万円×0.909+10万円×0.826
=26.44万円
です。
したがって、第15期首の株主価値は、
2,000万円+26.44万円
=約2,027万円
となります。
参考になった数4
この解説の修正を提案する (新しいタブで開く)
前の問題(問47)へ
令和8年度(2026年) 問題一覧
次の問題(問49)へ