
中小企業診断士 過去問
令和8年度(2026年)
問44 (財務・会計 問18)
問題文
当社は、現在、第11期首に購入した現行設備(耐用年数10年、残存価額ゼロ)を、第16期首に4,000千円の新設備(耐用年数5年、残存価額ゼロ)に取り替えるかどうかを検討している。この新設備を導入することで、操業費(現金支出)は毎期末に1,300千円削減できる一方、減価償却費は毎期末に500千円から800千円へと増加する。
この取替投資の正味現在価値(NPV)として、最も適切なものを下記の選択肢から選べ。なお、法人税等の実効税率は30%であり、売却時点にかかわらず現行設備と新設備の売却代金は無視する。また、資本コストは4%であり、NPVの計算には以下の現価係数表を使用すること。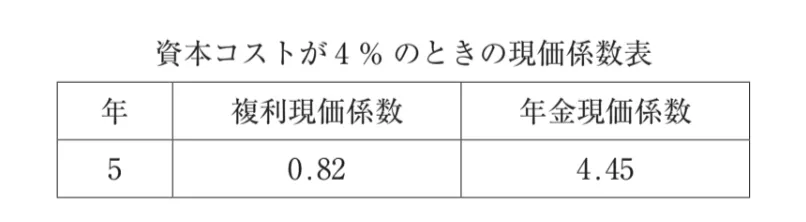
この取替投資の正味現在価値(NPV)として、最も適切なものを下記の選択肢から選べ。なお、法人税等の実効税率は30%であり、売却時点にかかわらず現行設備と新設備の売却代金は無視する。また、資本コストは4%であり、NPVの計算には以下の現価係数表を使用すること。
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
中小企業診断士試験 令和8年度(2026年) 問44(財務・会計 問18) (訂正依頼・報告はこちら) (新しいタブで開く)
当社は、現在、第11期首に購入した現行設備(耐用年数10年、残存価額ゼロ)を、第16期首に4,000千円の新設備(耐用年数5年、残存価額ゼロ)に取り替えるかどうかを検討している。この新設備を導入することで、操業費(現金支出)は毎期末に1,300千円削減できる一方、減価償却費は毎期末に500千円から800千円へと増加する。
この取替投資の正味現在価値(NPV)として、最も適切なものを下記の選択肢から選べ。なお、法人税等の実効税率は30%であり、売却時点にかかわらず現行設備と新設備の売却代金は無視する。また、資本コストは4%であり、NPVの計算には以下の現価係数表を使用すること。
この取替投資の正味現在価値(NPV)として、最も適切なものを下記の選択肢から選べ。なお、法人税等の実効税率は30%であり、売却時点にかかわらず現行設備と新設備の売却代金は無視する。また、資本コストは4%であり、NPVの計算には以下の現価係数表を使用すること。
横にスクロールして続きを読む(本文にフォーカスして左右キー)。
- -1,330千円
- 450千円
- 1,340千円
- 2,675千円
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (1件)
01
「450千円」が当てはまります。
この問題では、新設備に取り替えることで毎期増える税引後キャッシュ・フローを求め、それを現在価値に直して、新設備の購入額4,000千円と比較します。
新設備を導入すると、操業費が毎期1,300千円減少します。また、減価償却費は500千円から800千円へ増えるため、増加額は、
800-500=300千円
です。
この減価償却費の増加によって税金が減る効果も考える必要があります。
適切です。
毎期の増分キャッシュ・フローは、
1,300×(1-30%)+(800-500)×30%
=910+90
=1,000千円
です。
このキャッシュ・フローが5年間続きます。
資本コスト4%、5年間の年金現価係数は、現価係数表より約4.45です。
したがって、5年間のキャッシュ・フローの現在価値は、
1,000×4.45
=4,450千円
となります。
ここから、新設備の購入額4,000千円を差し引きます。
4,450-4,000
=450千円
となります。
まず、操業費削減による税引後の効果を求めます。
1,300×70%
=910千円
次に、減価償却費の増加額は、
800-500
=300千円
なので、その節税効果は、
300×30%
=90千円
です。
したがって、毎期の増分キャッシュ・フローは、
910+90
=1,000千円
となります。
これが5年間続くため、
1,000×4.45
=4,450千円
が将来キャッシュ・フローの現在価値です。
ここから新設備への投資額4,000千円を差し引くと、
4,450-4,000
=450千円
となります。
NPVがプラスなので、この条件では新設備への取替えによって企業価値が増加すると判断できます。
参考になった数5
この解説の修正を提案する (新しいタブで開く)
前の問題(問43)へ
令和8年度(2026年) 問題一覧
次の問題(問45)へ