
中小企業診断士 過去問
令和8年度(2026年)
問40 (財務・会計 問14)
問題文
以下の資料に基づき、当社の資金繰りに関する記述として、最も適切なものを下記の選択肢から選べ。なお、当社では、販売・仕入は現金と掛けで行っている。掛売上の場合、当月に60%回収し、残額は次月に回収する。掛仕入の場合、当月に50%支払い、残額は次月に支払う。また、人件費・諸経費はすべて当月に支払う。 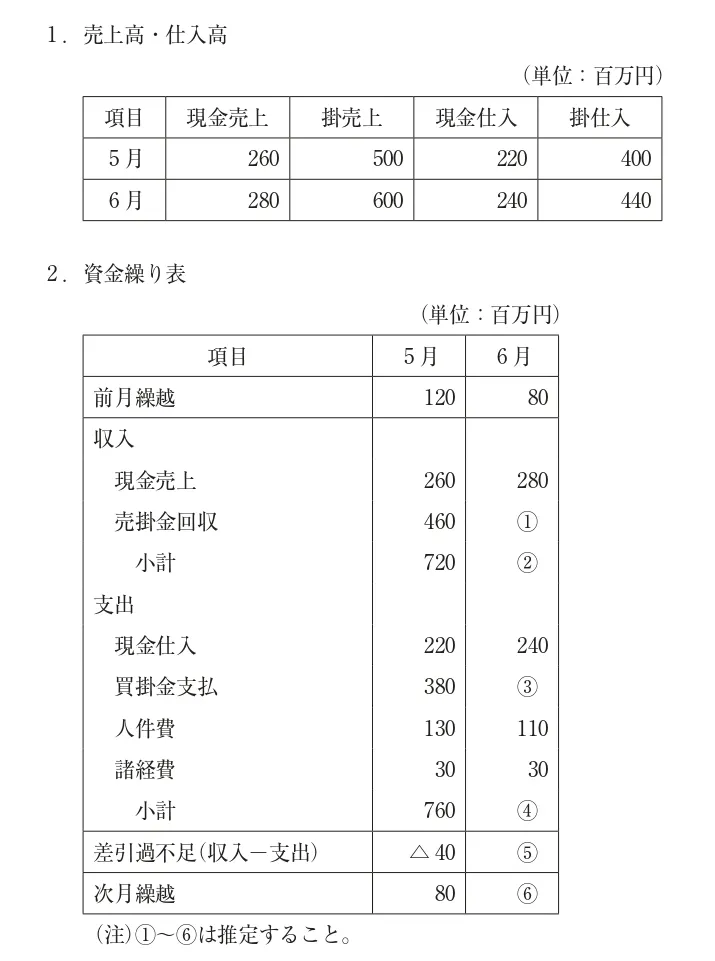
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
中小企業診断士試験 令和8年度(2026年) 問40(財務・会計 問14) (訂正依頼・報告はこちら)
以下の資料に基づき、当社の資金繰りに関する記述として、最も適切なものを下記の選択肢から選べ。なお、当社では、販売・仕入は現金と掛けで行っている。掛売上の場合、当月に60%回収し、残額は次月に回収する。掛仕入の場合、当月に50%支払い、残額は次月に支払う。また、人件費・諸経費はすべて当月に支払う。
- 6月の売掛金回収額は、5月分掛売上の次月回収分と6月分掛売上の当月回収分を合計した金額であり、540百万円となる。
- 6月の買掛金支払額は370百万円となり、5月の買掛金支払額よりも小さい。
- 6月の差引過不足はマイナスであり、その大きさは5月の差引過不足より大きい。
- 6月の次月繰越額は120百万円となり、5月の次月繰越額を上回っている。
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (1件)
01
「6月の次月繰越額は120百万円となり、5月の次月繰越額を上回っている。」が当てはまります。
この問題では、掛売上の回収額と掛仕入の支払額を、当月分と前月分に分けて計算することがポイントです。
6月の売掛金回収額は、
5月分500百万円×40%+6月分600百万円×60%
=200+360
=560百万円
です。
6月の買掛金支払額は、
5月分400百万円×50%+6月分440百万円×50%
=200+220
=420百万円
となります。
これらを使うと、6月の差引過不足は40百万円のプラスとなり、次月繰越額は120百万円となります。
不適切です。
掛売上は、当月に60%を回収し、残り40%を次月に回収します。
5月の掛売上500百万円のうち、6月に回収するのは、
500×40%=200百万円
です。
6月の掛売上600百万円のうち、6月中に回収するのは、
600×60%=360百万円
です。
したがって、6月の売掛金回収額は、
200+360=560百万円
となります。
540百万円ではありません。
不適切です。
掛仕入は、当月に50%を支払い、残り50%を次月に支払います。
5月の掛仕入400百万円のうち、6月に支払う金額は、
400×50%=200百万円
です。
6月の掛仕入440百万円のうち、6月に支払う金額は、
440×50%=220百万円
です。
したがって、
200+220=420百万円
となります。
5月の買掛金支払額380百万円よりも40百万円大きくなります。
不適切です。
6月の収入は、
現金売上280百万円+売掛金回収560百万円
=840百万円
です。
一方、6月の支出は、
現金仕入240百万円
+買掛金支払420百万円
+人件費110百万円
+諸経費30百万円
=800百万円
です。
したがって、差引過不足は、
840-800=+40百万円
となります。
6月はマイナスではなく、40百万円のプラスです。
適切です。
6月の前月繰越額は、5月の次月繰越額である80百万円です。
6月の差引過不足は40百万円のプラスなので、
80+40=120百万円
となります。
5月の次月繰越額は80百万円なので、6月の120百万円のほうが大きくなります。
掛売上では、当月分の60%と前月分の40%を回収します。
そのため、6月の売掛金回収額は、
500×40%+600×60%
=560百万円
です。
掛仕入では、当月分の50%と前月分の50%を支払うため、
400×50%+440×50%
=420百万円
となります。
6月の収入は840百万円、支出は800百万円なので、差引過不足は40百万円のプラスです。
その結果、次月繰越額は、
80+40=120百万円
となり、5月の次月繰越額80百万円を上回ります。
参考になった数2
この解説の修正を提案する
前の問題(問39)へ
令和8年度(2026年) 問題一覧
次の問題(問41)へ