
中小企業診断士 過去問
令和8年度(2026年)
問39 (財務・会計 問13)
問題文
当社は製品別事業部制を採用しており、以下の3つの部門(A、B、C)の損益データに基づき、部門責任者の業績評価を行う。部門責任者の業績評価に関する記述として、最も適切なものを下記の選択肢から選べ。 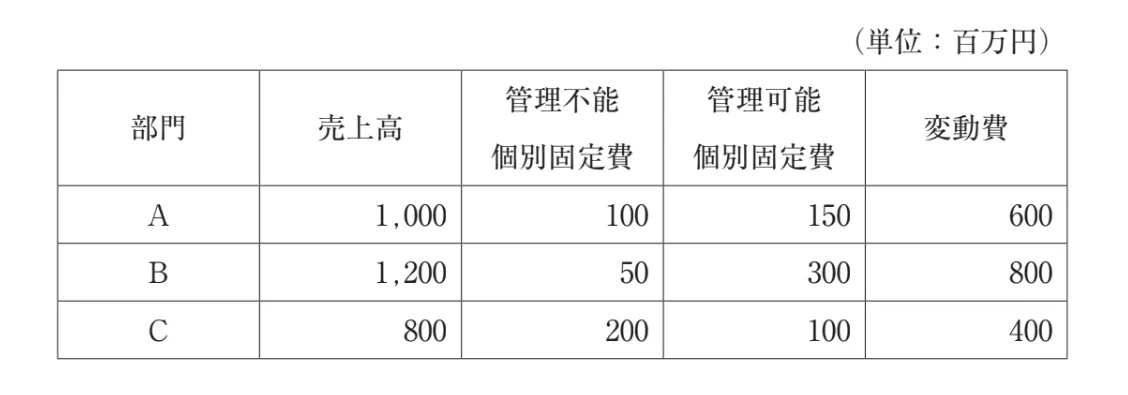
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
中小企業診断士試験 令和8年度(2026年) 問39(財務・会計 問13) (訂正依頼・報告はこちら)
当社は製品別事業部制を採用しており、以下の3つの部門(A、B、C)の損益データに基づき、部門責任者の業績評価を行う。部門責任者の業績評価に関する記述として、最も適切なものを下記の選択肢から選べ。
- すべての部門の責任者で同等である。
- 部門Aの責任者が最も優れている。
- 部門Bの責任者が最も優れている。
- 部門Cの責任者が最も優れている。
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (1件)
01
「部門Cの責任者が最も優れている。」が当てはまります。
部門責任者の業績を評価するときは、責任者自身が管理できない費用ではなく、管理できる収益や費用を使って評価することが重要です。
資料では、売上高、変動費、管理可能個別固定費、管理不能個別固定費が示されています。A・B・Cの数値はそれぞれ、Aが1,000・600・150・100、Bが1,200・800・300・50、Cが800・400・100・200です。
部門責任者の評価に使う管理可能利益は、
管理可能利益=売上高-変動費-管理可能個別固定費
で求めます。
A:1,000-600-150=250百万円
B:1,200-800-300=100百万円
C:800-400-100=300百万円
となり、部門Cが最も大きくなります。
各部門の管理可能利益は、
A:250百万円
B:100百万円
C:300百万円
となり、同じではありません。
したがって、3部門の責任者を同等とすることはできません。
部門Aの管理可能利益は、
1,000-600-150=250百万円
です。
部門Cの300百万円より小さいため、最も高い評価とはなりません。
部門Bの管理可能利益は、
1,200-800-300=100百万円
です。
3部門の中で最も小さい金額となっています。
部門Cの管理可能利益は、
800-400-100=300百万円
です。
これは3部門の中で最も大きい金額です。
なお、管理不能個別固定費200百万円は、部門責任者自身では管理できない費用なので、責任者の業績評価では差し引きません。
部門責任者の業績評価では、その責任者が管理できる項目だけで評価することがポイントです。
管理可能利益を計算すると、
A:250百万円
B:100百万円
C:300百万円
となります。
管理不能個別固定費は責任者の努力では変えられないため、評価から除きます。
このため、最も管理可能利益が大きい部門Cの責任者が最も高く評価されます。
参考になった数1
この解説の修正を提案する
前の問題(問38)へ
令和8年度(2026年) 問題一覧
次の問題(問40)へ