
中小企業診断士 過去問
令和8年度(2026年)
問37 (財務・会計 問11(設問2))
問題文
A社の以下の資料を用いて、下記の設問に答えよ。なお、財務指標の計算では、貸借対照表項目は期首期末平均値ではなく期末の値を用いる。
A社の財務指標に関する記述として、最も適切なものはどれか。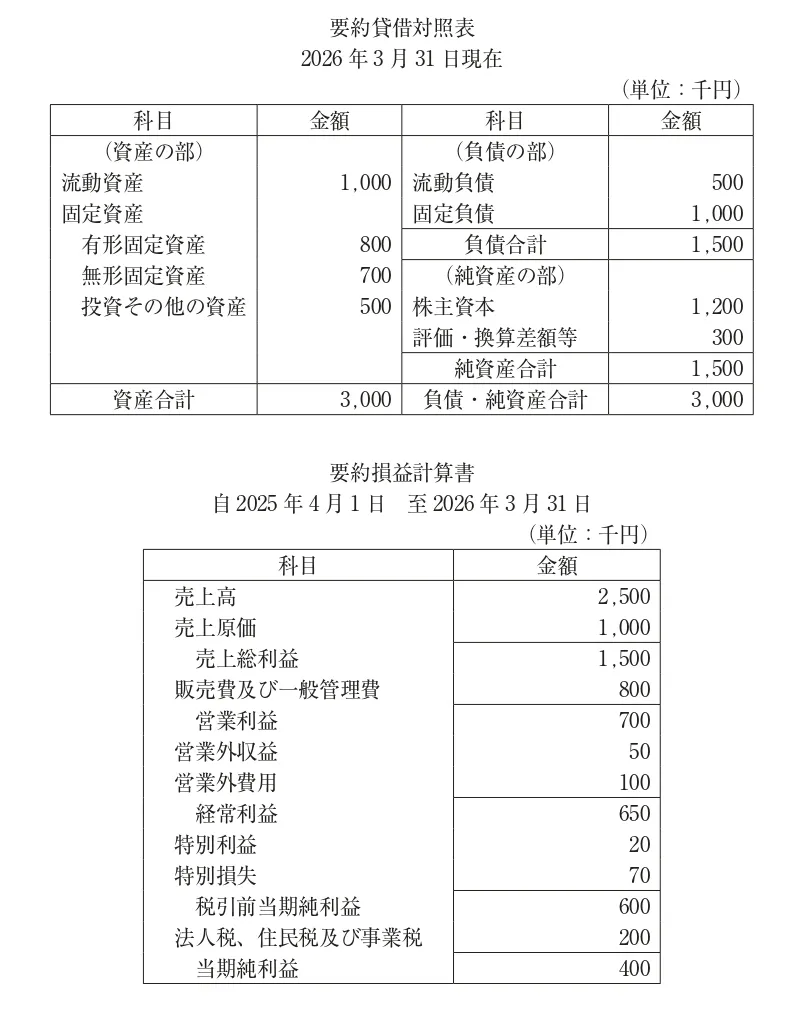
A社の財務指標に関する記述として、最も適切なものはどれか。
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
中小企業診断士試験 令和8年度(2026年) 問37(財務・会計 問11(設問2)) (訂正依頼・報告はこちら)
A社の以下の資料を用いて、下記の設問に答えよ。なお、財務指標の計算では、貸借対照表項目は期首期末平均値ではなく期末の値を用いる。
A社の財務指標に関する記述として、最も適切なものはどれか。
A社の財務指標に関する記述として、最も適切なものはどれか。
- 固定長期適合率は67%である。
- 固定比率は133%である。
- 自己資本(純資産)比率は80%である。
- 流動比率は67%である。
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (1件)
01
正しい選択肢は「固定比率は133%である。」です。
この問題では、貸借対照表の数値を使って、固定長期適合率、固定比率、自己資本比率、流動比率をそれぞれ計算します。
まず、固定資産は、
有形固定資産800千円+無形固定資産700千円+投資その他の資産500千円
=2,000千円
です。
固定比率は、
固定資産÷純資産×100
で求めるため、
2,000÷1,500×100
=約133%
となります。
適切ではありません。
固定長期適合率は、固定資産を、返済する必要のない純資産と長期間利用できる固定負債でどの程度まかなえているかを見る指標です。
計算式は、
固定長期適合率=固定資産÷(純資産+固定負債)×100
です。
したがって、
2,000÷(1,500+1,000)×100
=2,000÷2,500×100
=80%
となります。
67%ではありません。
適切です。
固定比率は、固定資産を返済する必要のない純資産でどの程度まかなえているかを見る指標です。
計算式は、
固定比率=固定資産÷純資産×100
です。
したがって、
2,000÷1,500×100
=約133%
となります。
よって、この記述が適切です。
適切ではありません。
自己資本(純資産)比率は、総資本のうち純資産がどのくらいの割合を占めているかを見る指標です。
計算式は、
自己資本(純資産)比率=純資産÷総資本×100
です。
したがって、
1,500÷3,000×100
=50%
となります。
80%ではありません。
適切ではありません。
流動比率は、短期間に支払う必要がある流動負債に対して、短期間に現金化しやすい流動資産がどのくらいあるかを見る指標です。
計算式は、
流動比率=流動資産÷流動負債×100
です。
したがって、
1,000÷500×100
=200%
となります。
67%ではありません。
この問題では、各財務指標の計算式を正しく使うことがポイントです。
固定資産は、
800+700+500=2,000千円
です。
それぞれ計算すると、
固定長期適合率
=2,000÷(1,500+1,000)×100
=80%
固定比率
=2,000÷1,500×100
=約133%
自己資本(純資産)比率
=1,500÷3,000×100
=50%
流動比率
=1,000÷500×100
=200%
となります。
したがって、正しい選択肢は「固定比率は133%である。」です。
参考になった数0
この解説の修正を提案する
前の問題(問36)へ
令和8年度(2026年) 問題一覧
次の問題(問38)へ