
中小企業診断士 過去問
令和8年度(2026年)
問36 (財務・会計 問11(設問1))
問題文
A社の以下の資料を用いて、下記の設問に答えよ。なお、財務指標の計算では、貸借対照表項目は期首期末平均値ではなく期末の値を用いる。
資料にある要約貸借対照表および要約損益計算書から計算できる財務指標として、最も適切なものはどれか。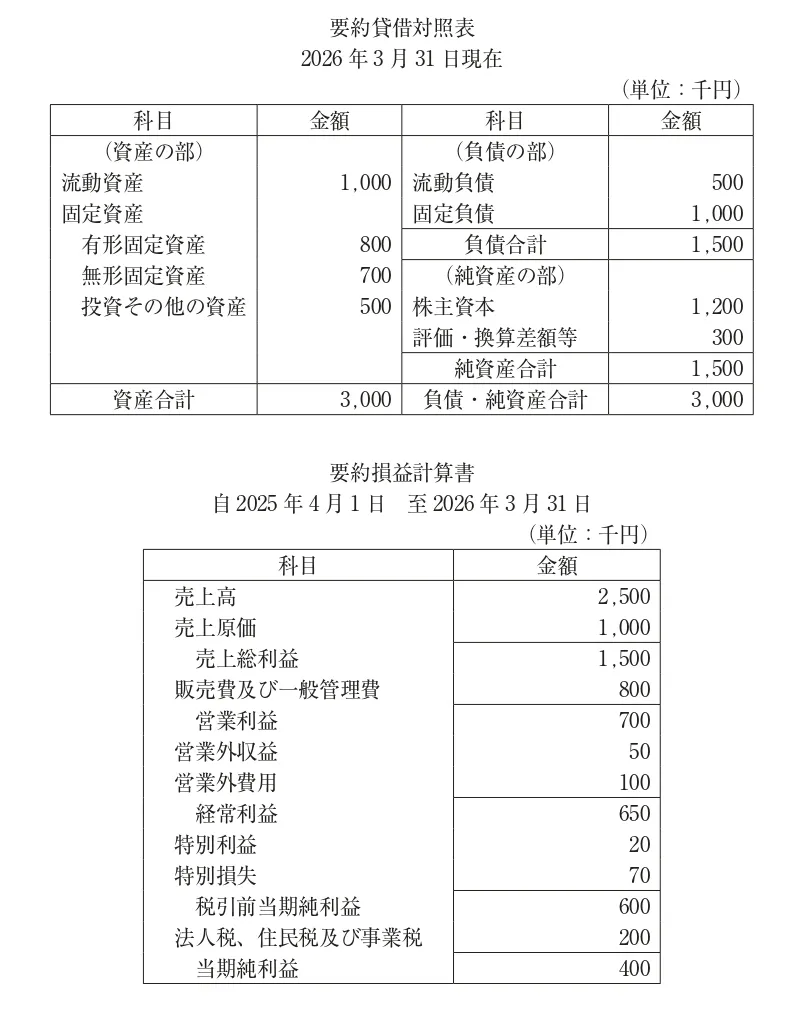
資料にある要約貸借対照表および要約損益計算書から計算できる財務指標として、最も適切なものはどれか。
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
中小企業診断士試験 令和8年度(2026年) 問36(財務・会計 問11(設問1)) (訂正依頼・報告はこちら) (新しいタブで開く)
A社の以下の資料を用いて、下記の設問に答えよ。なお、財務指標の計算では、貸借対照表項目は期首期末平均値ではなく期末の値を用いる。
資料にある要約貸借対照表および要約損益計算書から計算できる財務指標として、最も適切なものはどれか。
資料にある要約貸借対照表および要約損益計算書から計算できる財務指標として、最も適切なものはどれか。
横にスクロールして続きを読む(本文にフォーカスして左右キー)。
- インタレスト・カバレッジ・レシオ
- 総資本回転率
- 配当性向
- 労働分配率
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (1件)
01
正しい選択肢は「総資本回転率」です。
この問題では、それぞれの財務指標を計算するために必要な数字が、資料の貸借対照表と損益計算書にそろっているかを確認します。
資料からは、
売上高=2,500千円
資産合計=3,000千円
が分かります。
総資本回転率は、
総資本回転率=売上高÷総資本
で求めるため、
2,500÷3,000=約0.83回
と計算できます。
したがって、資料だけで計算できる財務指標は総資本回転率です。
適切ではありません。
インタレスト・カバレッジ・レシオは、企業が利息の支払いにどの程度余裕があるかを見る指標です。
計算には、支払利息などの金融費用の金額が必要です。
資料には「営業外費用100千円」とありますが、その内訳として支払利息がいくらなのかは示されていません。
営業外費用には支払利息以外の費用が含まれることもあるため、この資料だけでは正確に計算できません。
適切です。
総資本回転率は、会社が持っている資産を使って、どれだけ効率よく売上高を生み出したかを見る指標です。
計算式は、
総資本回転率=売上高÷総資本
です。
資料では、
売上高=2,500千円
総資本=資産合計=3,000千円
なので、
2,500÷3,000=約0.83回
となります。
問題文では、貸借対照表項目について期首・期末の平均値ではなく期末の値を使うと指定されているため、資産合計3,000千円をそのまま使います。
適切ではありません。
配当性向は、会社が稼いだ利益のうち、どのくらいを株主への配当に回したかを見る指標です。
一般に、
配当性向=配当金÷当期純利益×100
で求めます。
資料には当期純利益400千円は示されていますが、配当金の金額が示されていません。
そのため、この資料だけでは配当性向を計算できません。
適切ではありません。
労働分配率は、企業が生み出した付加価値のうち、どれくらいが人件費として労働者に配分されたかを見る指標です。
一般に、
労働分配率=人件費÷付加価値×100
などによって求めます。
しかし、資料には人件費の金額や付加価値を計算するために必要な詳しい内訳が示されていません。
販売費及び一般管理費800千円のすべてが人件費というわけでもないため、この資料だけでは計算できません。
この問題では、計算式を覚えるだけでなく、その指標を計算するための数字が資料にそろっているかを確認することが重要です。
総資本回転率に必要なのは、
売上高=2,500千円
総資本=3,000千円
で、どちらも資料から分かります。
したがって、
総資本回転率=2,500÷3,000=約0.83回
と計算できます。
一方、インタレスト・カバレッジ・レシオには支払利息、配当性向には配当金、労働分配率には人件費や付加価値に関する情報が必要ですが、資料には十分な情報がありません。
したがって、正しい選択肢は「総資本回転率」です。
参考になった数2
この解説の修正を提案する (新しいタブで開く)
前の問題(問35)へ
令和8年度(2026年) 問題一覧
次の問題(問37)へ