
中小企業診断士 過去問
令和8年度(2026年)
問34 (財務・会計 問9)
問題文
P社は、2026年3月31日にS社の発行済普通株式の70%を10,000千円で取得した。株式取得の対価は、保有する現金及び預金から支払っている。取得時の両社の貸借対照表は以下のとおりである。なお、S社の資産・負債の簿価は時価と一致している。取得直後の連結貸借対照表に関する記述として、最も適切なものを下記の選択肢から選べ。 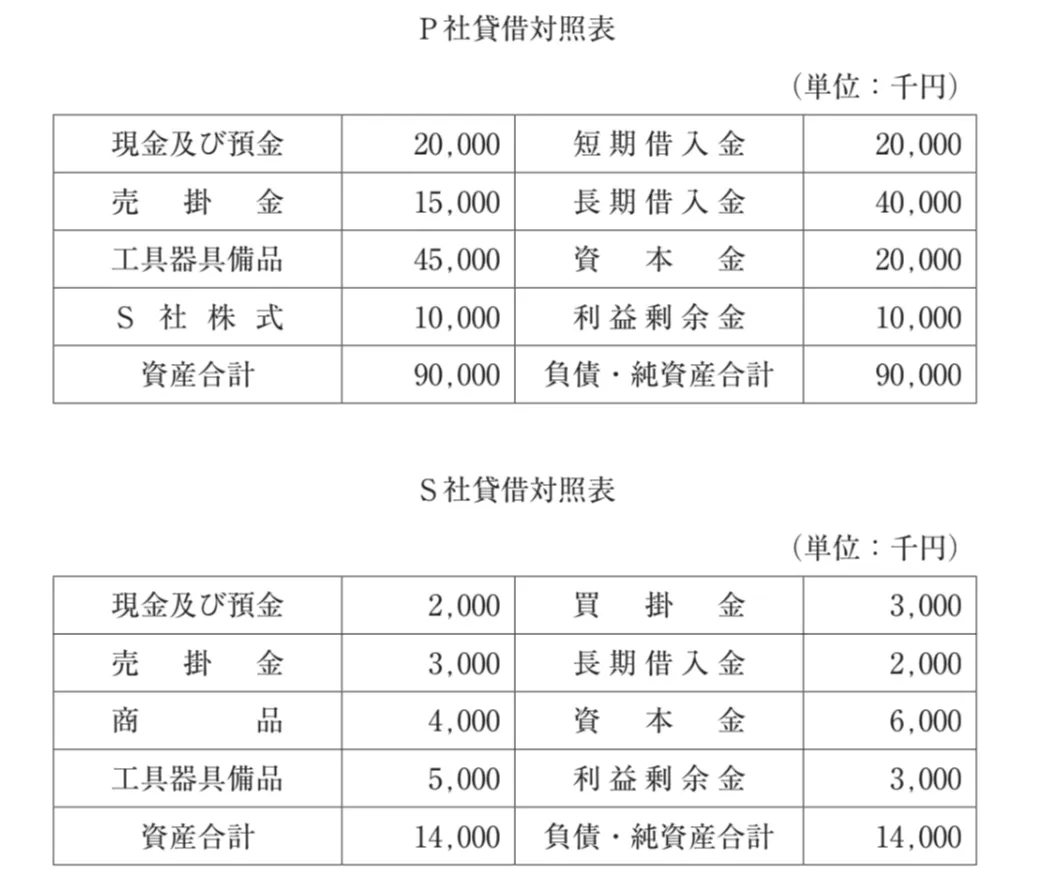
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
中小企業診断士試験 令和8年度(2026年) 問34(財務・会計 問9) (訂正依頼・報告はこちら)
P社は、2026年3月31日にS社の発行済普通株式の70%を10,000千円で取得した。株式取得の対価は、保有する現金及び預金から支払っている。取得時の両社の貸借対照表は以下のとおりである。なお、S社の資産・負債の簿価は時価と一致している。取得直後の連結貸借対照表に関する記述として、最も適切なものを下記の選択肢から選べ。
- 連結貸借対照表における資産合計は104,000千円である。
- 連結貸借対照表におけるのれん勘定は1,000千円である。
- 連結貸借対照表における非支配株主持分勘定は3,000千円である。
- 連結貸借対照表における利益剰余金勘定は10,000千円である。
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (1件)
01
正しい選択肢は「連結貸借対照表における利益剰余金勘定は10,000千円である。」です。
連結貸借対照表を作るときは、P社とS社の資産・負債を合計したうえで、P社が持っている「S社株式」とS社の純資産を相殺します。
図より、S社の純資産は、
資本金6,000千円+利益剰余金3,000千円=9,000千円
です。また、P社はS社株式の70%を10,000千円で取得しています。
このため、
のれん=10,000-9,000×70%
=10,000-6,300
=3,700千円
非支配株主持分=9,000×30%
=2,700千円
となります。
取得直後なので、連結上の利益剰余金はP社の利益剰余金である10,000千円です。
適切ではありません。
P社の資産合計は90,000千円、S社の資産合計は14,000千円なので、単純に合計すると104,000千円です。
しかし、連結ではP社の資産に含まれているS社株式10,000千円を消去します。
さらに、取得時に生じたのれん3,700千円を資産として計上します。
したがって、
90,000+14,000-10,000+3,700
=97,700千円
となります。
よって、資産合計は104,000千円ではありません。
適切ではありません。
S社の純資産は、
6,000+3,000=9,000千円
です。
P社が取得したのは70%なので、P社に対応する純資産額は、
9,000×70%=6,300千円
です。
これに対して、P社はS社株式を10,000千円で取得しています。
したがって、のれんは、
10,000-6,300=3,700千円
です。
よって、のれん1,000千円という説明は誤りです。
適切ではありません。
P社がS社株式の70%を持っているため、残りの30%はP社以外の株主が保有しています。
この30%に対応するS社の純資産が非支配株主持分です。
したがって、
9,000×30%=2,700千円
となります。
3,000千円ではありません。
適切です。
取得直後の連結貸借対照表では、S社が取得前から持っていた利益剰余金3,000千円を、そのまま連結上の利益剰余金に加えることはしません。
S社の取得時の純資産は、P社が計上しているS社株式との相殺消去の対象となります。
そのため、連結貸借対照表に残る利益剰余金は、基本的にP社の利益剰余金10,000千円です。
したがって、この記述が適切です。
この問題では、まずS社の純資産を求めます。
資本金6,000千円+利益剰余金3,000千円
=9,000千円
P社の持分は70%なので、
9,000×70%=6,300千円
です。
取得価額は10,000千円なので、
のれん=10,000-6,300
=3,700千円
となります。
また、非支配株主持分は、
9,000×30%=2,700千円
です。
連結資産合計は、
90,000+14,000-10,000+3,700
=97,700千円
となります。
そして、取得直後の連結利益剰余金は、P社の利益剰余金である10,000千円です。
したがって、正しい選択肢は「連結貸借対照表における利益剰余金勘定は10,000千円である。」です。
参考になった数3
この解説の修正を提案する
前の問題(問33)へ
令和8年度(2026年) 問題一覧
次の問題(問35)へ